Thema’s: Personeel en Lonen

WNT-norm vanaf 2026 voor alle expatregelingen

Expatregeling

De expatregeling is wat voorheen ook wel de 30%-regeling heette. Waarschijnlijk vanwege de verlaging van het percentage per 2027 naar 27% is de naam gewijzigd in expatregeling. Bij toepassing van de expatregeling mag maximaal 30% van het loon belastingvrij uitbetaald worden. Hiervoor gelden strikte voorwaarden, waaronder de voorwaarde dat de werknemer in het buitenland is aangeworven.

Maximaal de WNT-norm

Het loon waarover de 30% kan worden toegepast is gemaximeerd op de WNT-norm. Waar dit tot en met 2025 nog niet gold voor werknemers die al vóór 2023 de expatregeling toepasten, geldt dat vanaf 2026 ook voor hen.

Dit betekent dat de expatregeling in 2026 over een salaris tot maximaal € 262.000 mag worden toegepast. Onder de expatregeling kan daarom maximaal € 78.600 (30% van € 262.000) netto worden vergoed.

Let op! Vanaf 2027 gaat het percentage omlaag naar 27%. Dit geldt niet voor alle werknemers die vóór 2024 de expatregeling al toepasten. Voor hen mag tot het einde van de looptijd van hun regeling het percentage van 30% gehanteerd worden.

Verhoging van salarisnorm

Behalve het vervallen van het overgangsrecht met betrekking tot de toepassing van de WNT-norm zijn in 2026 ook de salarisnormen weer verhoogd. De werknemer moet voor toepassing van de expatregeling een minimaal salaris verdienen. In 2026 is dit € 48.013 per jaar. Voor werknemers die instromen en jonger zijn dan 30 jaar en hun masterdiploma hebben behaald, moet het salaris minimaal € 36.497 bedragen in 2026.

Vanaf 2027 wijzigt de inlenersaansprakelijkheid

Inlenersaansprakelijkheid

Een uitlener van arbeidskrachten moet loonbelasting, sociale verzekeringspremies en btw betalen over het uitlenen van die arbeidskrachten. Betaalt de uitlener niet, dan kan de Belastingdienst de inlener of doorlener aansprakelijk stellen.

Nieuw! Aansprakelijk voor 35% van de factuursom

Vanaf de inwerkingtreding van de Wtta – dit staat gepland per 2027 – kan de Belastingdienst de inlener en de doorlener aansprakelijk stellen voor (gezamenlijk) maximaal 35% van de factuursom, zonder verder onderzoek te doen naar de daadwerkelijke omvang van de aansprakelijkheidsschuld. De Belastingdienst mag dan dus een beroep doen op het vermoeden dat de omvang van de aansprakelijkheidsschuld 35% van de factuursom bedraagt.

Let op! Deze nieuwe aansprakelijkstelling is alleen mogelijk voor de belastingjaren vanaf 2027. Treedt de Wtta later dan op 1 januari 2027 in werking, dan is de nieuwe aansprakelijkstelling pas mogelijk voor belastingtijdvakken van inwerkingtreding van de Wtta.

Tegenbewijs omvang aansprakelijkheidsschuld

De inlener en doorlener mogen straks nog wel tegenbewijs leveren over de werkelijke omvang van de aansprakelijkheidsschuld, bijvoorbeeld op basis van stukken uit de eigen administratie.

Uitzendonderneming is standaard uitlener

Nu moet de Belastingdienst voor de aansprakelijkstelling altijd eerst onderzoeken of sprake is van uitlening of aanneming. Straks hoeft dat niet meer. Van elke onderneming die is ingeschreven in het openbaar register als toegelaten uitzendonderneming, mag de Belastingdienst aannemen dat het een uitlener is. De Belastingdienst kan dan dus op basis van de raadpleging van het register de inlenersaansprakelijkheid toepassen.

Let op! Het openbaar register is onderdeel van de Wtta.

Tegenbewijs inlener

De inlener of doorlener krijgt wel de mogelijkheid om aannemelijk te maken dat sprake is van aanneming van werk.

Vrijwaring

Stort de inlener 35% van de factuursom op de g-rekening van de uitlener en voldoet de inlener aan administratieve verplichtingen, dan geldt straks een vrijwaring.

Gewijzigde regels voor asielzoekers om te mogen werken

Van zes naar drie maanden

De regels voor asielzoekers om te mogen werken gaan veranderen. Nu mogen asielzoekers die in de asielprocedure zitten na zes maanden gaan werken. Vanaf 12 juni 2026 mag dat al na drie maanden nadat hun asielprocedure is gaan lopen. 

Let op! Dit geldt alleen voor asielzoekers die een grotere kans hebben om in Nederland te mogen blijven.

Schrappen 24-weken-eis

Op dat moment wordt eveneens de 24-weken-eis officieel uit de regels geschrapt. Asielzoekers mochten maar 24 weken werken per periode van 52 weken. Dit om te voorkomen dat ze recht op een WW-uitkering zouden krijgen. Na een uitspraak van de Raad van State in november 2023 dat deze 24-weken-eis in strijd is met Europees recht, past het UWV deze ook al niet meer toe.

Nog wijzigen

Om bovenstaande regels te kunnen invoeren, moeten het Besluit uitvoering Wet arbeid vreemdelingen 2022 en de Regeling uitvoering Wet arbeid vreemdelingen 2022 nog worden gewijzigd. Hierover is al wel een internetconsultatie geweest. 

Let op! Voor statushouders (asielzoekers met een verblijfsvergunning) hoeft u geen TWV aan te vragen. Datzelfde geldt voor asielzoekers die vrijwilligerswerk gaan doen. De werkgever moet dan wel een vrijwilligersverklaring aanvragen.

Aanvragen werkvergunning

De werkvergunning van een asielzoeker geldt voor de duur van het Vreemdelingen Identiteitsbewijs (W-document). Het aanvragen van de vergunning gebeurt bij het UWV.

Aanleiding

Aanleiding voor het veranderen van deze regels is het EU Asiel- en migratiepact dat op 12 juni 2026 in werking treedt. Er geldt vanaf dat moment één gezamenlijk Europees asielsysteem. In het pact zitten verordeningen en een richtlijn die ervoor moeten zorgen dat de instroom van asielzoekers naar Nederland en de EU afneemt.

Vragen?

Bij vragen over werkvergunningen of werknemers uit het buitenland kan het Landelijk Steunpunt Arbeidsmigratie (LSA) ondersteuning bieden. Het LSA kan de werkgever ondersteunen vanaf het begin van de zoektocht naar nieuwe werknemers.

Arbeidsmigranten die vragen hebben over hun rechtspositie in Nederland kunnen hier een kijkje nemen. 

Botsing ketenregeling en cao-bepaling

Een casus van een docent

Een docent treedt na het bereiken van de AOW-leeftijd in dienst. Hij is gedurende het dienstverband ingezet als docent voor de zogeheten Internationale Schakelklas. In die klas geeft hij nieuwkomers in Nederland les. Hij heeft formeel geen bevoegdheid om les te geven. Negen jaar lang krijgt hij een jaarcontract aangeboden, waarbij het laatste contract door de werkgever niet meer verlengd wordt. In de cao staat dat docenten zonder onderwijsbevoegdheid nooit een vast contract kunnen krijgen. 

Opzegging van dienstverband?

De werknemer kwalificeert het door de werkgever beoogde einde van rechtswege en het feit dat hij niet meer tewerk is gesteld en geen loon meer heeft ontvangen, als opzegging. Hij berust nu in die opzegging, maar maakt wel aanspraak op een billijke vergoeding, omdat die opzegging onregelmatig was.

Vast contract?

De werknemer claimt een vast contract op basis van de wettelijk geregelde ketenregeling, welke inhoudt dat er maximaal drie contracten in drie jaar tijd mogen worden afgesloten. De werkgever erkent dit, maar verwijst daarentegen naar zowel de Wet voortgezet onderwijs 2020 als de cao Voortgezet Onderwijs 2024-2025. Beide bepalen dat onbevoegde docenten niet in dienst kúnnen zijn op basis van een arbeidsovereenkomst voor onbepaald tijd. In die ‘botsing’ tussen twee wettelijke en cao-regimes, komt de beperking van de mogelijkheden voor onbevoegde docenten als winnaar uit de strijd, aldus de werkgever.  

Ketenregeling

De rechter oordeelt dat de ketenregeling – die overigens ook letterlijk in de cao herhaald is – een wezenlijk onderdeel van het arbeidsrecht is, dat ingericht is ter bescherming van de werknemer. Een dergelijk wezenlijke beschermingsbepaling kan niet ondergraven worden door een branche-specifieke bepaling die niet arbeidsrechtelijk van aard is, maar gericht is op optimalisatie van de kwaliteit van het onderwijs. Het is aan de werkgever om die wettelijke regels toe te passen en te zorgen dat zij daaraan voldoet.

Contract voor onbepaalde tijd

Dit houdt in dat sprake is van contract voor onbepaalde tijd, welk contract de werkgever niet volgens de regels heeft opgezegd. Hij ging immers uit van een einde van rechtswege. De werkgever is op basis van de cao verplicht een docent met onderwijsbevoegdheid in te zetten, zodra deze beschikbaar is. De docent zonder onderwijsbevoegdheid moet dan plaatsmaken, ook al is er niets aan te merken op de wijze van lesgeven van de betreffende docent. Er was een docent met onderwijsbevoegdheid beschikbaar. Dat de arbeidsovereenkomst dus uiteindelijk zou eindigen staat vast. 

Slordige werkgever

Hoewel zonder kwade bedoelingen gedaan, heeft de werkgever de werknemer vanuit zakelijk oogpunt wel erg lang laten ‘bungelen’ in onzekerheid door steeds jaarcontracten af te sluiten (terwijl dat eigenlijk niet meer mocht) en dat heeft werkgever al die tijd – ook nog in de aanloop naar en tijdens de procedure – vastgehouden, terwijl zij beter had moeten weten. Deze onhandige en ongelukkige gang van zaken wil de kantonrechter tot uitdrukking brengen in de vergoeding.

Vergoeding

De kantonrechter stelt de billijke vergoeding daarom vast op € 13.500, zijnde het salaris van vijf maanden. Dit zou de meest waarschijnlijke datum zijn waarop het dienstverband voor onbepaalde tijd rechtsgeldig geëindigd zou zijn. Gelet op de handelwijze van de werkgever verhoogt de kantonrechter de uiteindelijke vergoeding naar € 15.000.

Onbelaste vrijwilligersvergoeding € 2.200 in 2026

Vrijwilligersvergoeding

Is uw organisatie niet belastingplichtig voor de vennootschapsbelastin of daarvan vrijgesteld? Of is uw organisatie een sportvereniging of sportstichting of een algemeen nut beogende instelling (ANBI)? Dan kunt u mogelijk een onbelaste vrijwilligersvergoeding toekennen aan uw vrijwilligers. 

Voorwaarde is dat de vrijwilliger niet bij u in dienst is en de werkzaamheden niet uitvoert voor zijn beroep. Verder mag de vergoeding die de vrijwilliger krijgt niet in verhouding staan tot de omvang en het tijdsbeslag van het werk dat de vrijwilliger voor uw organisatie doet.

Onbelaste vergoeding

De onbelaste vergoeding die u in 2026 aan een vrijwilliger mag geven is € 5,75 per uur met een maximum van € 220 per maand en € 2.200 per jaar. Is de vrijwilliger jonger dan 21 jaar, dan is de maximale onbelaste vergoeding € 3,40 per uur met een maximum van € 220 per maand en € 2.200 per jaar.

Let op! De Belastingdienst ziet het bedrag van € 5,75 per uur en € 3,40 per uur als niet-marktconform. Wilt u een hogere uurvergoeding onbelast vergoeden, dan kan dat als u kunt uitleggen dat die hogere uurvergoeding niet-marktconform is.

Toch geen vakantiedagenopbouw tijdens slapend dienstverband?

De kantonrechter in Arnhem oordeelde onlangs dat er ook sprake is van opbouw van vakantiedagen gedurende het slapende dienstverband, oftewel gedurende de periode dat er geen recht meer op loon bestaat. De kantonrechter in Groningen oordeelde echter recentelijk het tegenovergestelde.

Wat speelde er?

Een werknemer maakte onder verwijzing naar de eerdere uitspraak van de kantonrechter Arnhem aanspraak op betaling van vakantiedagen vanaf 104 weken arbeidsongeschiktheid, namelijk vanaf 8 november 2023 tot einde dienstverband op 30 april 2025. Het ging om een totaal van 238,35 niet genoten vakantie-uren. De werkgever ging hier niet in mee. Hij verwees naar de wet waarbij het recht op vakantie is gekoppeld aan het recht op loon.

Wat oordeelde deze rechter?

Deze kantonrechter oordeelde dat bij een slapend dienstverband geen vakantiedagen worden opgebouwd over de periode dat het recht op loon is beëindigd. Hij verwees daarbij naar artikel 7 lid 1 van de Arbeidstijdenrichtlijn waarin gesproken wordt over behoud van loon. Bij een slapend dienstverband is er echter geen sprake meer van behoud van loon. 

Het doel van vakantie is om een werknemer in staat te stellen uit te rusten van de uitvoering van de hem door zijn arbeidsovereenkomst opgelegde taken en om over een periode van ontspanning en vrije tijd te beschikken. Het veronderstelt dat de werknemer een activiteit heeft uitgevoerd die het nemen van een periode van rust, ontspanning en vrije tijd rechtvaardigt om de door de Arbeidstijdenrichtlijn beoogde bescherming van zijn veiligheid en gezondheid te waarborgen. Gedurende de wachttijd is het uitgangspunt dat de werknemer weer aan het werk gaat. Dan past de gelijkstelling van de arbeidsongeschikte werknemer met de werknemer die daadwerkelijk heeft gewerkt. 

Het slapend dienstverband

Bij een slapend dienstverband is duidelijk dat deze re-integratie niet is bewerkstelligd en ligt een aanvraag voor een WIA-uitkering in de rede. Bij een slapend dienstverband is de werkgever immers bevoegd om het dienstverband op te zeggen.

De door het Europese Hof van Justitie geformuleerde doelen (bijkomen door rust, ontspanning en vrije tijd) kunnen bij een slapend dienstverband niet meer worden behaald. Bovendien gaan de werkgever en werknemer er ook niet meer van uit dat de werknemer in de organisatie weer aan het werk zal gaan, zodat de door de Arbeidstijdenrichtlijn beoogde bescherming van de veiligheid en gezondheid van de werknemer niet op die wijze geborgd hoeft te worden. Tot slot valt een werknemer na de wachttijd vaak terug op een socialezekerheidsuitkering, welke uitkering in beginsel tijdens vakantie doorloopt, zodat op die wijze ook voorzien wordt in vakantie met behoud van uitkering.

Uitspraak Hoge Raad?

Gelet op de tegenstrijdige uitspraken door de verschillende rechtbanken zou het wenselijk zijn als hierover door de Hoge Raad – eventueel in het kader van te stellen prejudiciële vragen – duidelijkheid zou worden gegeven.

Advieswijzer Hybride werken

Wet flexibel werken

Bij hybride werken is allereerst de Wet flexibel werken (Wfw) van belang. De Wfw geeft werknemers niet alleen het recht de werkgever te verzoeken de arbeidsduur aan te passen, ook kunnen ze een verzoek doen tot aanpassing van de arbeidsplaats en van de werktijden. In deze wet staan de volgende definitiebepalingen:

  • arbeidsduur: het aantal overeengekomen uren waaruit een werkweek of een anderszins overeengekomen werkperiode van de werknemer bestaat;
  • arbeidsplaats: iedere overeengekomen plaats die in verband met het verrichten van arbeid wordt of pleegt te worden gebruikt door de werknemer;
  • werktijd: de overeengekomen tijdstippen op een werkdag of een anderszins overeengekomen tijdvak waarop of waarbinnen de werknemer werkzaam is.

Aanpassen van duur, tijd en plaats

Wat betreft het aanpassen van de arbeidsduur, arbeidsplaats of werktijd gelden de volgende voorwaarden:

  • de werknemer moet – behoudens onvoorziene omstandigheden – minimaal 26 weken in dienst zijn. Voor de berekening van de termijn van 26 weken worden perioden waarin arbeid wordt verricht en die elkaar opvolgen met een onderbreking van niet meer dan zes maanden, samengeteld;
  • de aanvraag moet de werknemer ten minste twee maanden voor de beoogde ingangsdatum schriftelijk bij de werkgever indienen;
  • uit dit verzoek moet onder meer de omvang van de aanpassing blijken, de ingangsdatum en de beoogde spreiding van het aantal uren over de week;
  • het verzoek hoeft niet gemotiveerd te worden.

Als werkgever dient u vervolgens in overleg te treden met uw werknemer over diens wens tot aanpassing. Uiterlijk één maand voor de beoogde ingangsdatum moet u schriftelijk op het verzoek reageren.

De werknemer kan, behoudens onvoorziene omstandigheden, een jaar nadat u als werkgever een verzoek om aanpassing van de arbeidsduur, arbeidsplaats of werktijd heeft ingewilligd of afgewezen, opnieuw een verzoek indienen. 

Deze termijn geldt echter niet voor een werknemer die: 

  • ouder is van een kind in de leeftijd tot 8 jaar;
  • zorg draagt voor de verzorging van een persoon voor wie recht bestaat op kortdurend zorgverlof, die levensbedreigend ziek is; of
  • zorg draagt voor de noodzakelijke verzorging van een persoon voor wie recht bestaat op kortdurend zorgverlof, die ziek of hulpbehoevend is.

Verder kan vanaf dat moment ook een AOW-gerechtigde medewerker voor wie een van de drie hierboven genoemde situaties geldt een verzoek om aanpassing van de arbeidsduur indienen.

Aanpassing arbeidsplaats

Voor de afwijzing van een verzoek om aanpassing van de arbeidsplaats ligt de lat echter minder hoog. Er is alleen een ‘right to ask’ voor uw werknemer en ‘a duty to consider’ voor u als werkgever in de wet opgenomen. Bij een afwijzing van het verzoek moet u wel in overleg treden met de werknemer. Ook zult u de afwijzing van het verzoek schriftelijk moeten motiveren. U kunt uw beslissing tot aanpassing herzien bij nieuw opgekomen belangen ten aanzien van de arbeidsplaats. Voorafgaand aan de herziening moet u wel met de werknemer het gesprek hierover aangaan. De uiteindelijke herziening van de oorspronkelijke beslissing moet u gemotiveerd en schriftelijk aan de werknemer meedelen.

Let op! Deze bepalingen ten aanzien van de arbeidsplaats, arbeidsduur en werktijd gelden niet voor werkgevers die minder dan tien werknemers in dienst hebben. Ook kan in een cao worden afgeweken van de wet. Heeft de cao hierover niets geregeld of is er geen cao van toepassing, dan kan de werkgever met schriftelijke overeenstemming van de ondernemingsraad (or) (of personeelsvertegenwoordiging) afwijken van de wet voor een periode van maximaal vijf jaar.

Aanpassing arbeidsduur en/werktijd

Een verzoek om aanpassing van de arbeidsduur en/of de werktijd mag u alleen afwijzen op grond van zwaarwegende bedrijfs- of dienstbelangen. Het betreft dus een geclausuleerd verlofrecht. De lat hierbij ligt hoog voor u als werkgever.

Arbeidsomstandigheden

U heeft als werkgever op grond van het Burgerlijk Wetboek een algemene zorgplicht voor de arbeidsomstandigheden van uw werknemers. Ook in de Arbeidsomstandighedenwet (Arbowet) en het Arbeidsomstandighedenbesluit (Arbobesluit) is deze zorgplicht terug te vinden.

Wat niet?

In het kader van de Arbowetgeving valt thuiswerken onder het begrip ‘plaatsonafhankelijke arbeid’. Deze kwalificatie zorgt ervoor dat voor thuiswerken een verlicht arboregime van toepassing is. Dit betekent concreet dat bepaalde arboverplichtingen niet van toepassing zijn. Zo heeft u geen verplichtingen ten aanzien van zaken als toiletten, nooduitgangen, ventilatie en temperatuur.

Wat wel?

Volgens het Arbobesluit moet de inrichting van de werkruimte aan de volgende eisen voldoen:

  • De werkruimte van een thuiswerker is zodanig ingericht dat de werknemer zo veel mogelijk zittend en op een ergonomisch verantwoorde manier zijn werk kan doen. De werknemer heeft hiervoor een doelmatige zitgelegenheid en een doelmatig werkblad of een doelmatige werktafel tot zijn beschikking.
  • In de werkruimte zijn de nodige voorzieningen voor een doelmatige kunstverlichting aanwezig.

Hiervoor kunt u voorzieningen of hulpmiddelen voor de inrichting van de thuiswerkplek ter beschikking stellen. Denk hierbij aan zaken als een laptophouder, een muis en/of een los toetsenbord. Dergelijke kosten, die betrekking hebben op het voldoen aan de arboverplichtingen, zijn voor rekening van u als werkgever. De door uw werknemer zelfgemaakte kosten kunnen – mits hierover vooraf afspraken zijn gemaakt met u – bij u worden gedeclareerd. U moet een werkplek en kunstverlichting ter beschikking stellen, tenzij de werknemer daar zelf al over beschikt.

In het arbeidsomstandighedenbeleid dat u op grond van de Arbowet moet voeren, moet u aandacht besteden aan thuiswerken. Dit neemt u op in uw risico-inventarisatie en -evaluatie (RI&E) en eventueel in het daaraan gekoppelde plan van aanpak.

Thuiswerken in uw arbobeleid

In een speciale thuiswerkregeling als onderdeel van het arbeidsomstandighedenbeleid kunt u onder meer aangeven voor welke functies binnen de organisatie de mogelijkheid bestaat over te gaan tot thuiswerken en welke eisen er worden gesteld aan de inrichting van de thuiswerkplek. Het faciliteren van thuiswerken kan dan nader geregeld worden in een door werkgever en werknemer te ondertekenen thuiswerkovereenkomst. Hierin worden zaken geregeld als het aantal dagen waarop de werknemer thuiswerkt, de bereikbaarheid van de werknemer en de terbeschikkingstelling van de benodigde apparatuur.

Instemming or

Aangezien een thuiswerkregeling of een thuiswerkbeleid onderdeel vormt van het arbeidsomstandighedenbeleid, heeft de or hierover instemmingsrecht.

Arbeidstijden

Zowel de Arbeidstijdenwet (Atw) als de Wet minimumloon en minimumvakantiebijslag (WML) bepaalt dat u als werkgever moet bijhouden hoeveel uren werknemers werken. U moet het volgende registreren:

  • de starttijd;
  • de eindtijd;
  • de tussenliggende pauzes;
  • de identiteit van de werknemer.

U mag zelf weten op welke wijze u aan deze registratieplicht voldoet; deze is dus vormvrij.

Genoemde verplichting geldt niet voor werknemers die meer dan drie keer het wettelijk minimumloon verdienen. De registratieverplichting geldt ook voor werknemers die thuiswerken. U kunt via een speciaal softwareprogramma de werknemer vragen zijn werktijd te registreren. De verantwoordelijkheid wordt hierdoor bij uw werknemer gelegd. Het voordeel is dat er betrekkelijk weinig inbreuk wordt gemaakt op de privacy van de werknemer. U kunt ook gebruikmaken van proactieve software die zelf bijhoudt wanneer de werknemer werkt. Van belang is dat de software bijhoudt wanneer er sprake is van werktijd en wanneer er sprake is van privétijd. Het risico bestaat dat er te veel inbreuk wordt gemaakt op het recht op privacy van de werknemer. Wordt de registratieverplichting niet nageleefd, dan kan aan u als werkgever een bestuurlijke boete worden opgelegd.

Let op! Er geldt een bewaarplicht van minimaal een jaar van de gegevens.

Let op! Aangezien hier sprake is van een werktijdregeling, geldt dat de or instemmingsrecht heeft.

Handhaving

De Nederlandse Arbeidsinspectie toetst op de naleving van de zorgplicht van de werkgever en kan handhavend optreden.

Wat is er fiscaal geregeld?

Thuiswerkvergoeding

Werknemers die thuiswerken, maken veelal extra kosten. Denk aan kosten voor water en elektriciteit, verwarming, toiletpapier, koffie en thee. Met een thuiswerkvergoeding kunt u dergelijke extra uitgaven van thuiswerkers compenseren. Het geven van een thuiswerkvergoeding is niet wettelijk verplicht, maar kan onderdeel uitmaken van een cao.

U mag werknemers die thuiswerken in 2026 een onbelaste vergoeding geven van maximaal € 2,45 (2025: € 2,40 per dag). Dit geldt ook als werknemers maar een deel van de dag thuiswerken. Kiest u ervoor meer dan € 2,45 per dag te vergoeden, dan is het meerdere belastbaar. Daarbij kunt u kiezen om het meerdere individueel bij de werknemer te belasten of dit aan te wijzen als eindheffingsloon in de vrije ruimte van de werkkostenregeling. De onbelaste vergoeding is tot € 2,45 per dag vrijgesteld en komt niet ten laste van de vrije ruimte.

Het is mogelijk met uw werknemer een vaste vergoeding overeen te komen op basis van de gemaakte afspraken met uw werknemer over het aantal verwachte thuiswerk- en kantoordagen per week. Daarbij kunt u een combinatie van maken van een vergoeding voor thuiswerken en een vergoeding voor woon-werkverkeer. Een vaste vergoeding is over het algemeen administratief minder bewerkelijk. Werkt een werknemer op een dag zowel thuis als op kantoor, dan moet u kiezen welke van de twee vergoedingen wordt toegepast voor die dag in de vaste vergoeding:

  1. óf de thuiswerkkostenvergoeding van € 2,45 per dag,
  2. óf de reiskostenvergoeding van € 0,23 km per woon-werkkilometer.

Een combinatie van een vaste vergoeding voor thuiswerken en reiskosten woon-werkverkeer is mogelijk op basis van de 214-(werk)dagenregeling, die pro rata moet worden toegepast als er structureel (gedeeltelijk) wordt thuisgewerkt. Voor bewijslast is het verstandig om de gemaakte afspraken en de vaste vergoeding schriftelijk vast te leggen.

Voorbeeld
Een werknemer met een vijfdaagse werkweek werkt drie dagen op kantoor en twee dagen thuis. De enkele reisafstand woon-werk bedraagt 25 km. De gecombineerde vergoeding wordt dan als volgt berekend:

Vaste onbelaste reiskostenvergoeding: (3/5 x 214 = 129 dagen x 50 kilometer x € 0,23)/12 = € 123,63 per maand.
Onbelaste thuiswerkvergoeding: (2/5 x 214 = 86 dagen x € 2,45) /12 = € 17,56  per maand.

Verplichte rapportage

Werkgevers met 100 of meer werknemers zijn verplicht uiterlijk 30 juni 2026 te rapporteren over het zakelijk verkeer en het woon-werkverkeer van hun werknemers in 2025. Deze verplichting maakt onderdeel uit van de Omgevingswet van het Ministerie van Infrastructuur en Waterstaat. De verplichting staat bekend onder de naam ‘Rapportageverplichting werkgebonden personenmobiliteit’, afgekort WPM.

Let op! Voor de grens van 100 of meer werknemers moeten de werknemers van alle vestigingen (van een onderneming of rechtspersoon) bij elkaar worden opgeteld. Hierbij tellen alleen werknemers mee die een arbeidsovereenkomst hebben en minimaal 20 uur betaald werk per maand verrichten. Ingehuurde gedetacheerden en uitzendkrachten tellen niet mee.

In een handreiking van RVO staat welke gegevens u moet bijhouden. Dit zijn bijvoorbeeld het totaalaantal kilometers dat uw werknemer heeft afgelegd voor zakelijk verkeer en woon-werkverkeer, maar ook het jaartotaal aan kilometers, verdeeld in soort vervoermiddel en brandstoftype.

Het voornemen bestaat om bedrijven tot 250 werknemers vanaf 2027 uit te zonderen van de verplichting. De regering wil met deze wijziging de regeldruk voor het mkb verminderen. Hiervoor is wetgeving in voorbereiding. De staatssecretaris treedt met de Vereniging van Nederlandse Gemeenten (VNG) in overleg over de handhaving tot 1 januari 2027. Hij wil graag dat gemeenten en omgevingsdiensten tot 1 januari 2027 terughoudend omgaan met hun handhavingsbevoegdheden bij bedrijven tot 250 werknemers.

Bedrijven met 100 of minder werknemers hoeven nu al niet bij te houden hoeveel kilometers hun werknemers afleggen.

Vergoeding inrichting thuiswerkplek

U kunt een vergoeding geven voor de inrichting van een thuiswerkplek. Veel van deze kosten zijn onbelast. De kosten voor bijvoorbeeld een bureaustoel, een computer of een telefoon vallen onder voorwaarden binnen de gerichte vrijstellingen van de werkkostenregeling (WKR), waardoor er geen belasting over betaald hoeft te worden.

Voor de thuiswerkplek kunnen de volgende gerichte vrijstellingen van toepassing zijn:

  • verplichte arbovoorzieningen op grond van de wet;
  • gereedschappen, computers, mobiele communicatiemiddelen en dergelijke apparatuur als deze voldoen aan het noodzakelijkheidscriterium.

Verplichte arbovoorzieningen

Bij verplichte arbovoorzieningen moet het gaan om voorzieningen die direct samenhangen met uw verplichting op grond van de Arbowet. Kort samengevat zijn dat voorzieningen die zorgen voor de veiligheid en gezondheid van uw werknemers. Hieronder kan dus een ergonomisch verantwoorde bureaustoel en een voetenbankje vallen. Voor deze gerichte vrijstelling maakt het niet uit of u deze vergoedt, verstrekt of ter beschikking stelt. Verder gelden hiervoor nog de volgende voorwaarden:

  • de werknemer gebruikt de voorzieningen geheel dan wel gedeeltelijk in de werkruimte thuis;
  • de werknemer betaalt geen eigen bijdrage voor die voorzieningen.

ovengenoemde gerichte vrijstelling is niet van toepassing als de arbovoorziening volledig of gedeeltelijk onder een cafetariaregeling valt. In dat geval vormt de voorziening belastbaar loon. Dit loon kan wel in eventueel beschikbare vrije ruimte worden ondergebracht.

De werknemer kan kiezen voor een duurdere uitvoering van de arbovoorziening. In die situatie betaalt hij voor de meerprijs een eigen bijdrage uit het nettoloon. De gerichte vrijstelling voor de basisvoorziening die de werkgever voor zijn rekening neemt, blijft van toepassing.

Noodzakelijkheidscriterium

ICT-middelen, mobiele communicatiemiddelen e.d. op de thuiswerkplek zijn onder het noodzakelijkheidscriterium gericht vrijgesteld als:

  • de voorziening naar het redelijke oordeel van de werkgever noodzakelijk is voor een behoorlijke vervulling van de dienstbetrekking;
  • de voorziening geen onderdeel uitmaakt van een cafetariaregeling;
  • de werknemer de voorziening moet teruggeven of de restwaarde van deze voorziening aan u als werkgever moet betalen als hij deze niet meer nodig heeft voor de dienstbetrekking;

Onder deze gerichte vrijstelling kan een computer of een telefoon vallen als de werknemer deze nodig heeft voor zijn werk. U kun deze gerichte vrijstelling ook toepassen als de werknemer een eigen bijdrage voor privégebruik betaalt.

Cafetariaregeling

De gerichte vrijstelling voor verplichte arbovoorzieningen en voor noodzakelijke ICT-middelen, mobiele communicatiemiddelen e.d. is niet van toepassing als de voorziening onderdeel uitmaakt van een cafetariaregeling.

Binnen een cafetariaregeling betaalt een werknemer door inlevering van brutoloon zelf mee aan vergoedingen of voorzieningen. Om die reden is de gerichte vrijstelling voor noodzakelijke gereedschappen, computers, mobiele communicatiemiddelen en dergelijke apparatuur en de gerichte vrijstelling voor verplichte arbovoorzieningen dan niet van toepassing. 

Bij de keuze van uw werknemer voor een duurdere uitvoering van een noodzakelijke voorziening kan de meerprijs wel in de cafetariaregeling worden meegenomen en dus worden uitgeruild met het brutoloon. De gerichte vrijstelling is niet van toepassing op deze meerprijs, maar u kunt deze wel aanwijzen als eindheffingsloon in de vrije ruimte. Daarbij moet u wel voldoen aan de gebruikelijkheidstoets.

Let op! Wilt u een cafetariaregeling introduceren, overleg dan met onze adviseurs over de voorwaarden.

Disclaimer
Hoewel bij de samenstelling van deze advieswijzer de uiterste zorg is nagestreefd, wordt geen aansprakelijkheid aanvaard voor onvolledigheden of onjuistheden. Vanwege het brede en algemene karakter van de advieswijzer is deze niet bedoeld om alle informatie te verschaffen die noodzakelijk is voor het nemen van financiële beslissingen.

10 important changes for employers in 2026

1. 12% pseudo-final levy for passenger cars with CO2 emissions

Although there will be no change as of January 1, 2026, employers should already take into account the 12% pseudo-final levy in payroll tax from 2027 onwards. From 2027, employers will owe 12% pseudo-final levy on the catalog value of passenger cars with CO2 emissions that they make available to employees. The levy does not apply to cars that are not used privately, whereby commuting kilometers are considered private. Furthermore, the tax also does not apply to passenger cars without CO2 emissions or to cars that are not passenger cars (e.g., delivery vans).

Please note! Transitional law applies to passenger cars that were already made available before January 1, 2027. For these passenger cars, the tax will only apply from September 18, 2030.

2. Lower additional tax liability for cars with zero CO2 emissions

For the private use of new cars with zero CO2 emissions, an additional tax liability of 18% will apply in 2026 on the first €30,000 of the catalog value and 22% on the value above that amount. If a new car with zero CO2 emissions is made available in 2027, the additional tax liability will be 20% on the first €30,000 of the catalog value and 22% on the value above that amount. This additional tax liability applies for the first 60 months after the month in which the car was first registered for road use. For hydrogen or solar-powered cars, the additional tax liability percentages of 18% and 20% apply to the entire catalog value.

Please note! The additional tax liability for cars with CO2 emissions will be 22% in 2026. For cars manufactured before 2017, the additional tax liability is 25% of the catalog value. This only differs if the car has no CO2 emissions or falls under the youngtimer scheme. In that case, the additional tax liability for the car without CO2 emissions is 21% of the catalog value up to €30,000 and 25% above that amount. For youngtimers, 35% of the market value applies.

3. Age limit for youngtimer scheme raised, transitional arrangement in 2026

The additional tax liability for private use of a car that was first registered sixteen years ago will be 35% of the market value in 2026. This is also known as the youngtimer scheme. In 2025, the age limit for this scheme was still fifteen years.

If the car is less than sixteen years old in 2026 but was first registered before January 1, 2017, the additional tax liability in 2026 will be 25% of the catalog value. If such a car has no CO2 emissions, an additional tax liability percentage of 21% can be applied up to a catalog value of €30,000 in 2026.

Tip! Transitional law applies to cars that were already made available to the same employee in 2025 and that were fifteen years old or older in 2025. For these cars, an additional tax liability of 35% of the market value may be assumed for the whole of 2026.

Please note! As of January 1, 2027, the age limit in the youngtimer scheme will be raised to twenty-five years. Transitional law will then no longer apply.

4. Increase in the statutory minimum hourly wage

The statutory gross minimum hourly wage is always indexed on January 1 and July 1. As of January 1, 2026, this will be increased to €14.71 for employees aged 21 or older (as of July 1, 2025, this was still €14.40). Minimum hourly wages derived from this apply to employees between the ages of 15 and 20. There is an intention to increase these percentages as of January 1, 2027, from 80% to 87.5% for a 20-year-old, from 60% to 75% for a 19-year-old, from 50% to 62.5% for an 18-year-old, from 39.5% to 50% for a 17-year-old, and from 34.5% to 40% for a 16-year-old.

5. Partial soft landing for the enforcement of bogus self-employment in 2026

The soft landing for the enforcement of bogus self-employment as it applied in 2025 will be partially extended in 2026. This partial extension means that, in principle, the Tax and Customs Administration will also start with a business visit in 2026 instead of immediately conducting a tax audit. The entrepreneur will then, in principle, be given the opportunity to improve their business operations.

In 2026, as in 2025, the Tax and Customs Administration will be able to impose additional tax assessments. In cases of (obvious) bogus self-employment, the Tax and Customs Administration will therefore have the option to take action. Whereas in 2025 it was not yet possible to impose penalties for misconduct, this will be possible from 2026 onwards. The extension of the soft landing therefore does not apply to penalties for misconduct. The Tax and Customs Administration can impose a penalty for misconduct in cases of (conditional) intent or gross negligence. The extension of the soft landing does still apply to penalties for non-compliance. This means that the Tax and Customs Administration will not impose any penalties for non-compliance in 2026.

Please note! The extension of the soft landing only applies in 2026. From 2027 onwards, the Tax and Customs Administration will no longer start with a company visit and will therefore also impose default penalties.

6. Standard amount for customary wages increased

The standard amount for customary wages in 2026 will be €2,000 higher than the standard amount in 2025 and will amount to €58,000 per year. The customary wage you will have to apply in 2026 will depend not only on this standard amount, but also on the wage paid in the most comparable employment and on the wage of the highest-earning employee of your private limited company or affiliated private limited companies.

7. Discretionary scope remains the same, but standard amounts for the WKR increase

In 2026, as in 2025, the discretionary scope in the WKR will be 2% of the wage bill up to €400,000 and 1.18% above that amount. From January 1, 2027, the discretionary scope will increase to 2.16% of the wage bill up to €400,000 and 1.18% above that amount.

The tax-free allowance for working from home will be €2.45 per day in 2026 (2025: €2.40). The standard amount for the value of meals in canteens or during staff parties at the company location will also increase in 2026 to €4.05 per meal (2025: €3.95). The standard amount for accommodation in lodging will increase from €6.80 per day in 2025 to €7.00 per day in 2026.

8. Tax-free volunteer allowance to €2,200

The maximum tax-free volunteer allowance in 2026 will be €2,200 per year and €220 per month (in 2025 €2,100 per year and €210 per month). The tax-free volunteer allowance must remain within the maximum amounts and the volunteer must not perform the work on a professional basis for designated, non-commercial organizations. The Tax and Customs Administration assumes that the work is not performed as a profession if the maximum hourly allowance in 2026 is €5.75 (in 2025 this was €5.60). For volunteers under the age of 21, this maximum hourly allowance is €3.40 (in 2025 €3.30).

9. Changes to wage cost benefits for job agreements

The wage cost benefit (LKV) for job agreements has been changed with effect from 2026. For example, you no longer need a target group declaration for this LKV, but you must check the target group register at the UWV to see whether the employee is included in it. Furthermore, the maximum period of three years has been abolished. From 2026, you will therefore be entitled to this LKV as long as the employee is employed by you and is included in the target group register. From 2026, people with learning disabilities and employees with an indication for sheltered employment will no longer be entitled to the LKV, unless you can make use of the transitional law for employment relationships that commenced before 2026.

Please note! Another LKV, the LKV for older employees, will be abolished on January 1, 2026, for employment relationships that began on or after January 1, 2024. For employment relationships that began before that date, the right to the LKV for older employees will continue to exist in 2026 until the end of the maximum term of three years.

10. No WPM reporting for companies with up to 250 employees from 2027

Employers with 100 or more employees are required to report on their employees’ business travel and commuting. This obligation is known as the ‘Work-related personal mobility reporting obligation’, abbreviated to WPM.
The intention is to exempt companies with up to 250 employees from this obligation from 2027 onwards. Legislation to this effect is currently being prepared. The State Secretary is consulting with the Association of Netherlands Municipalities (VNG) about enforcement until January 1, 2027. He would like municipalities and environmental services to exercise restraint in enforcing their powers with regard to companies with up to 250 employees until January 1, 2027.

Advieswijzer Verlofregelingen

Zwangerschaps- en bevallingsverlof

Zwangerschapsverlof gaat zes tot vier weken voor de dag na de vermoedelijke bevallingsdatum in. Dit wordt de flexibiliseringsperiode genoemd. De werknemer moet dit verlof uiterlijk drie weken voordat het verlof ingaat, aanvragen bij de werkgever met een verklaring van een arts of verloskundige waarin de vermoedelijke bevallingsdatum staat. Het bevallingsverlof duurt vanaf de dag na de bevalling ten minste tien weken, te vermeerderen met het aantal dagen dat de baby te vroeg geboren is. In totaal bedraagt het zwangerschapsverlof, met aansluitend het bevallingsverlof, minimaal zestien weken.

Meerlingenverlof

Werknemers die in verwachting zijn van een meerling hebben recht op vier weken extra zwangerschapsverlof. Ze mogen dat laten ingaan tussen de tien en acht weken voor de dag na de vermoedelijke bevallingsdatum. Bij een meerlingzwangerschap is het bevallingsverlof verlengd met het aantal dagen dat het zwangerschapsverlof korter heeft geduurd dan tien weken. In totaal bedraagt het meerlingenverlof minimaal twintig weken.

Speciale vormen van zwangerschaps- en bevallingsverlof

  • Extra bevallingsverlof bij ziekenhuisopname van het kindje: afhankelijk van de situatie kan het bevallingsverlof worden verlengd met maximaal tien weken bij langdurige opname van de baby in het ziekenhuis. Er wordt gerekend vanaf de achtste opnamedag tot en met de laatste dag van het bevallingsverlof tot een maximum van tien weken.
  • Deeltijdbevallingsverlof: de periode van het bevallingsverlof vanaf zes weken na de bevallingsdatum kan in overleg met de werkgever gespreid worden opgenomen over een periode van maximaal dertig weken. De werknemer moet dit uiterlijk drie weken na de bevallingsdatum aanvragen bij de werkgever. De werkgever moet binnen twee weken met het verzoek instemmen. Hij mag de aanvraag alleen weigeren als het bedrijf ernstig in de problemen komt.
  • Overname overblijvend bevallingsverlof bij overlijden moeder: de partner van een moeder die na de geboorte overlijdt, heeft recht op het resterende bevallingsverlof met behoud van salaris. Het pasgeboren kind is op die manier verzekerd van zorg door een ouder. Het gaat dan om de periode tot tien weken na de bevalling. De partner krijgt dit verlof ook als de moeder zelfstandige was. Of als de moeder geen recht had op bevallingsverlof, bijvoorbeeld omdat ze niet werkte. De partner meldt het overlijden van de moeder en de opname van het verlof uiterlijk op de tweede dag volgend op haar overlijden bij zijn of haar werkgever. De partner moet vervolgens binnen vier weken na het overlijden van de moeder een afschrift van de akte van geboorte van het kind en van de akte van overlijden van de moeder aan de werkgever doen toekomen. De werkgever van de partner kan de loondoorbetaling bij het UWV claimen.

Geboorteverlof

Het geboorteverlof voor partners (ook wel partnerverlof genoemd) is eenmaal het aantal werkuren per week (dus maximaal vijf dagen). Dit verlof wordt volledig betaald door de werkgever. De werknemer kan deze dagen aanvragen en opnemen in de eerste vier weken na de bevalling. Bij de geboorte van een meerling heeft de werknemer geen recht op extra geboorteverlof.

Aanvullend geboorteverlof

Naast het geboorteverlof voor de partner is er ook de mogelijkheid om vijf (extra) weken aanvullend geboorteverlof op te nemen. Een partner kan dan maximaal zes weken verlof opnemen. De eerste week kan direct na de bevalling worden opgenomen of in de eerste vier weken na de bevalling. De maximaal vijf extra weken aanvullend geboorteverlof moeten worden opgenomen in het eerste halfjaar na de bevalling en nadat het geboorteverlof is opgenomen. Voorwaarde voor dit aanvullend geboorteverlof is wel dat de werknemer eerst het geboorteverlof van eenmaal de wekelijkse arbeidsduur per week opneemt. Het is ook mogelijk om minder dan vijf weken aanvullend geboorteverlof op te nemen.

Werknemers moeten het aanvullend geboorteverlof vier weken voor de gewenste ingangsdatum aanvragen bij de werkgever. Lukt het op tijd aanvragen door omstandigheden niet, dan moet de werknemer het zo snel mogelijk melden bij de werkgever. Het aanvragen van aanvullend geboorteverlof moet in hele weken, de opname ervan mag gespreid worden over een langere periode, maar binnen 6 maanden gerekend vanaf de eerste dag na de bevalling. Dat moet in overleg met de werkgever.

Gedurende het aanvullend geboorteverlof heeft de werknemer recht op een uitkering van het UWV van 70% van het maximumdagloon. Deze uitkering wordt via de werkgever uitbetaald aan de werknemer. De werkgever kan besluiten deze uitkering aan te vullen, maar is hiertoe niet verplicht, tenzij de geldende cao iets anders bepaalt.

De aanvraag bij het UWV en de uitbetaling van het aanvullend geboorteverlof verlopen via de werkgever. Dit sluit aan bij de al bestaande systematiek voor het aanvragen van uitkeringen voor zwangerschaps- en bevallingsverlof en voor adoptie- en pleegzorgverlof.

De werkgever moet – indien de arbeidsovereenkomst wordt beëindigd – aan de werknemer, op diens verzoek, een verklaring uitreiken waaruit blijkt op hoeveel geboorteverlof de werknemer nog recht heeft. Dit restant kan hij dan bij een eventuele nieuwe werkgever opnemen.

Bij ziekte kan alleen verlof worden opgenomen indien de werknemer weer gedeeltelijk werkt. Indien een werknemer ziek wordt tijdens het aanvullend geboorteverlof, dan stopt het verlof niet. Wel kan het verlof eventueel in overeenstemming met de werkgever stop worden gezet, zodat het na de periode van ziekte kan worden opgenomen. Uiteraard moet dit dan wel binnen zes maanden na de geboorte gebeuren. De einddatum van de loondoorbetalingsperiode bij ziekte schuift door het opnemen van (aanvullend) geboorteverlof niet op.

Niet alleen werknemers die bij een werkgever in dienst zijn, maar ook dga’s, alfahulpen en particuliere huishoudelijke hulpen kunnen gebruikmaken van de regeling aanvullend geboorteverlof. Aanvraag daarvan kan via mijnuwv.nl.

Adoptie- en pleegzorgverlof

Een werknemer die een kind adopteert of een pleegkind in zijn of haar gezin opneemt, heeft recht op zes weken adoptieverlof of pleegzorgverlof. Het verlof geldt voor beide adoptie-/pleegzorgouders. Het verlof moet uiterlijk drie weken voordat het verlof ingaat, worden aangevraagd bij de werkgever. Tijdens het verlof bouwt de werknemer gewoon vakantiedagen op en bij ziekte loopt het verlof door.

Het recht op adoptie- of pleegzorgverlof kan in een periode van 26 weken worden opgenomen, vanaf vier weken vóór de eerste dag van de feitelijke adoptie/opname in het pleegoudergezin tot 22 weken erna.

Werknemers kunnen het verlof gespreid of later opnemen. Als een werknemer meer dan één kind tegelijkertijd adopteert, kan slechts één keer het adoptieverlof aangevraagd worden. Gedurende het verlof heeft de werknemer recht op een adoptie- of pleegzorguitkering op grond van de Wet arbeid en zorg en deze bedraagt 100% van het maximumdagloon. De uitkering wordt betaald door het UWV, via de werkgever.

Ouderschapsverlof

Ouderschapsverlof is verlof dat een werknemer kan opnemen voor de zorg van een eigen kind jonger dan 8 jaar. Het is een vorm van verlof dat bij de werkgever aangevraagd wordt en het geldt voor beide ouders. Ook de verzorger van die kinderen kan, mits hij/zij op hetzelfde adres woont als die kinderen, een verzoek om opname van ouderschapsverlof indienen. Voorwaarde hierbij is wel dat hij/zij duurzaam de verzorging en opvoeding van het kind op zich heeft genomen. Bij ouders is het overigens niet vereist dat ze op hetzelfde adres wonen. De duur van het ouderschapsverlof is maximaal 26 keer het aantal uren dat de werknemer per week werkt.

Betaald ouderschapsverlof

Beide ouders (inclusief adoptie- en pleegouders) hebben in het eerste levensjaar van het kind dan wel in het eerste jaar dat het kind in het gezin is opgenomen als het adoptie-/pleegzorgouders betreft, recht op negen weken betaald ouderschapsverlof. De verlofuitkering bedraagt 70% van het maximumdagloon.  De werknemer moet minimaal twee maanden voor de gewenste ingangsdatum aan zijn werkgever melden dat hij van deze regeling gebruik wil maken.

Let op! Dga’s, alfahulpen en particuliere huishoudelijke hulpen komen ook in aanmerking voor deze regeling. Zij kunnen de uitkering zelf aanvragen via mijnUWV.nl.

De werkgever kan na afloop van de negen weken (maar uiterlijk binnen 15 maanden na de dag van geboorte of adoptie) het UWV vragen om een vergoeding. Worden deze weken niet opgemaakt in het eerste jaar, dan kunnen ze worden toegevoegd aan de overige 17 weken ouderschapsverlof, maar ze gelden dan niet meer als betaald ouderschapsverlof. Dit onbetaalde ouderschapsverlof kan worden opgenomen totdat het kind 8 jaar wordt.

Let op! De overige 17 weken ouderschapsverlof zijn nog steeds onbetaald, tenzij werkgever en werknemer daar andere afspraken over maken.

Overige afspraken ouderschapsverlof

De werkgever mag de ouderschapsverlofuren niet aftrekken van de vakantie-uren van de werknemer. En een feestdag die samenvalt met ouderschapsverlof valt gewoon onder dat verlof.

Een werknemer heeft voor ieder kind recht op ouderschapsverlof.

Het weigeren van een verzoek om ouderschapsverlof door de werkgever wegens zwaarwegend bedrijfs- of dienstbelang is niet toegestaan, ook niet als de werknemer in het buitenland werkt. De werkgever kan de werknemer wel vragen het verlof anders in te roosteren. Het veranderde rooster geldt dan voor het hele ouderschapsverlof. De werkgever kan een voorstel doen tot vier weken voor de ingangsdatum van het ouderschapsverlof. De werkgever kan de werknemer vragen het verlof anders in te roosteren vanwege een zwaarwegend bedrijfs- of dienstbelang. Het veranderde rooster geldt dan voor het hele ouderschapsverlof. De werkgever kan een voorstel doen tot vier weken voor de ingangsdatum van het ouderschapsverlof.

Wanneer de werknemer van baan verandert voordat het verlof volledig is opgenomen, kan de werknemer bij de nieuwe werkgever aanspraak maken op het resterende deel van het verlof. De werkgever is verplicht op verzoek van de werknemer bij uitdiensttreding een verklaring uit te reiken, waaruit blijkt op hoeveel verlof de werknemer nog recht heeft.

In de Wet Arbeid en zorg was voorheen 40 uur de norm voor een volledige werkweek. Met het in werking treden van de Wet invoering minimumuurloon is een werkweek van 36 uur de norm.
In de door het Nibud en Women Inc. ontwikkelde WerkZorgBerekenaar kunnen gezinnen berekenen wat de financiële gevolgen zijn van de te maken keuzes met betrekking tot ouderschap en werk.

Kort- en langdurend zorgverlof

Kortdurend zorgverlof is er om enkele dagen de noodzakelijke zorg te geven aan personen die tot de doelgroep behoren. Het gaat dan om:

  • kinderen, partners, ouders, grootouders, kleinkinderen, broers en zussen (tweedegraads bloedverwanten);
  • anderen in het huishouden (bijvoorbeeld een inwonende tante), oftewel huisgenoten;
  • bekenden (iemand met wie er een sociale relatie bestaat), zoals bijvoorbeeld een buurvrouw of een vriend. De relatie moet wel zodanig zijn dat het logisch is dat de werknemer degene is die zorg moet verlenen. 

De werkgever betaalt minstens 70% van het salaris door, maar niet minder dan het minimumloon en in beginsel niet meer dan 70% van het maximumdagloon, tenzij er in een toepasselijke cao een afwijkende regeling staat. Tijdens het kortdurend zorgverlof bouwt de werknemer vakantiedagen op.

De werknemer kan maximaal twee keer het aantal uren dat hij per week werkt als kortdurend zorgverlof opnemen in een periode van twaalf maanden. De periode van twaalf maanden begint op het moment dat voor het eerst een beroep wordt gedaan op het kortdurend zorgverlof. Kortdurend zorgverlof dat in een jaar niet wordt opgenomen, kan niet worden doorgeschoven naar een volgend jaar.

De werknemer moet het verlof, bij voorkeur vóór opname ervan, melden bij de werkgever onder opgave van reden. Wanneer de werknemer door omstandigheden niet in de gelegenheid is om het verlof vooraf te melden, moet hij dit zo snel mogelijk nadien alsnog doen.

Langdurend zorgverlof is er voor langere tijd en geldt voor dezelfde doelgroep als het kortdurend zorgverlof. De werkgever hoeft het salaris tijdens het langdurend zorgverlof niet door te betalen, maar de werknemer bouwt tijdens het verlof wel vakantiedagen op.

Het verlof bedraagt in elke periode van twaalf achtereenvolgende maanden ten hoogste zesmaal de arbeidsduur per week. De periode van twaalf maanden gaat ook in dit geval in op de eerste dag waarop het verlof wordt genoten. Het verlof hoeft niet aaneengesloten te worden opgenomen en kan ook in deeltijd worden opgenomen.

Langdurend zorgverlof kan zowel worden opgenomen bij een levensbedreigende ziekte als voor de noodzakelijke verzorging bij ziekte of hulpbehoevendheid. Het hoeft niet zo te zijn dat de overlevingskansen van de patiënt op korte termijn gering of nihil zijn. Een werknemer kan dan ook meerdere malen een verzoek om langdurend zorgverlof voor dezelfde persoon doen. Ook kan het opgenomen worden voor een naast familielid in het buitenland. In de wet is niet bepaald dat die zorg in Nederland moet worden verleend.

Langdurend zorgverlof vraagt de werknemer schriftelijk aan bij de werkgever. Dat moet minstens twee weken voordat het verlof ingaat.

Wanneer het bedrijf daardoor in ernstige problemen komt, kan de werkgever na de melding voor kortdurend zorgverlof de verlofopname nog stoppen of niet in laten gaan. Op een later moment mag dat niet meer. Langdurend zorgverlof kan niet meer gestopt worden als het eenmaal begonnen is.

De werkgever mag (achteraf) om informatie vragen om te beoordelen of de werknemer recht heeft op verlof. Het langdurend zorgverlof kan niet worden gecompenseerd met vakantieaanspraken.

Tip! Het is altijd raadzaam om te kijken in een toepasselijke cao of er afwijkende afspraken vermeld staan.

Calamiteiten- en kort verzuimverlof

Calamiteiten- en kort verzuimverlof is er voor situaties in het privéleven die de werknemer onmiddellijk moet oplossen: voor een bevalling van de partner, voor dokters- en ziekenhuisbezoek dat niet buiten werktijd te plannen is en voor andere situaties waarin de werknemer korte tijd niet kan werken. Hieronder valt ook een door de overheid opgelegde verplichting die niet in de vrije tijd kan worden vervuld of de uitoefening van het actief kiesrecht. De werkgever betaalt het salaris gewoon door. Het calamiteiten- en kort verzuimverlof duurt, afhankelijk van de tijd die nodig is om de eerste problemen op te lossen, een paar uur tot een paar dagen. Duurt het langer, dan kan de werknemer eventueel, afhankelijk van de reden van het verlof, verzoeken om opname van kortdurend zorgverlof. In feite is hier sprake van een verschuiving van het loondoorbetalingsrisico van de werknemer naar de werkgever voor situaties die in de risicosfeer van de werknemer vallen.

Toekomstplannen

Het kabinet wil de verschillende regelingen terugbrengen tot drie  verlofpijlers:

  1. verlof rond de geboorte van en de zorg voor kinderen;
  2. verlof voor de zorg voor naasten;
  3. persoonlijk verlof.

Het kabinet wil de regels en voorwaarden die gelden voor de diverse verlofsoorten zoveel mogelijk gelijk te trekken. Dit maakt het voor zowel werknemers als werkgevers eenvoudiger om verlof op te nemen dan wel toe te kennen.

  • De opnametermijnen van het verlof rond de komst van het kind worden gelijkgetrokken. De opnametermijn voor het (aanvullend) geboorteverlof, adoptie- en pleegzorgverlof en het flexibel bevallingsverlof wordt een half jaar vanaf de komst van het kind. De opnametermijn van het zwangerschaps- en bevallingsverlof en het (betaald) ouderschapsverlof blijven ongewijzigd.
  • De aanvraagprocedure van de verlofsoorten binnen deze pijler wordt geharmoniseerd. De werknemer moet de wens om verlof op te nemen uiterlijk zes weken voor ingang van het verlof delen met de werkgever. Op dit moment verschilt dit nog van twee weken tot twee maanden vooraf.
  • Het extra bevallingsverlof wordt hervormd. In de toekomst krijgt iedereen recht op tien weken bevallingsverlof na de uitgerekende datum. Hiermee weten alle rechthebbenden vooraf altijd waar ze aan toe zijn.

Van de bestaande verlofregelingen past het calamiteiten- en ander kortverzuimverlof onder pijler drie. De nieuwe inrichting van het verlofstelsel biedt ruimte om in de toekomst bijvoorbeeld een rouwverlof of transitieverlof aan pijler drie te kunnen toevoegen.

Voorstel invoering rouwverlof

Er ligt momenteel een initiatiefwetsvoorstel bij de Tweede Kamer tot invoering van rouwverlof. Het rouwverlof geldt voor werknemers van wie een kind komt te overlijden, dan wel van wie de partner die mede de zorg had voor de kinderen komt te overlijden. Het geldt dus voor een beperkte groep. Het gaat in totaal om één keer de overeengekomen arbeidsduur per week welk verlof mag worden opgenomen in het jaar vanaf het moment van de crematie/begrafenis. De werknemer kan de dagen dus ook snipperen. Gedurende het verlof heeft de werknemer recht op een volledige loondoorbetaling door de werkgever.

Let op! Het is nog afwachten of dit rouwverlof ingevoerd gaat worden.

Tip! Wilt u meer informatie lezen over de verlofregelingen? Kijk dan eens op verlofregelaar.nl of neem contact met ons op.

Disclaimer
Hoewel bij de samenstelling van deze Advieswijzer de uiterste zorg is nagestreefd, wordt geen aansprakelijkheid aanvaard voor onvolledigheden of onjuistheden. Vanwege het brede en algemene karakter van de Advieswijzer, is deze niet bedoeld om alle informatie te verschaffen die noodzakelijk is voor het nemen van financiële beslissingen.

Advieswijzer Aandachtspunten werken met zelfstandigen

Voor een werkgever (ofwel opdrachtgever) is het van belang om na te gaan of er wel sprake is van echte zelfstandigheid of dat er sprake is van schijnzelfstandigheid. Een zzp’er die achteraf toch werknemer blijkt te zijn, kan voor de opdrachtgever namelijk flink in de papieren lopen.

Beoordeling arbeidsrelatie

In de jurisprudentie is invulling gegeven aan de vraag wanneer er sprake is van een arbeidsovereenkomst. Ingevolge de wet (artikel 7:610 BW):

  • moet er sprake zijn van de bevoegdheid van de werkgever om aanwijzingen en instructies te geven (gezagsverhouding);
  • moet de arbeid persoonlijk worden verricht;
  • moet de werkgever als tegenprestatie loon betalen. 

Ten aanzien van het gezagscriterium heeft de Hoge Raad in het Deliveroo-arrest verduidelijkt dat de rechter ook mag kijken of het werk dat wordt verricht ‘organisatorisch is ingebed’ in de organisatie en daarmee behoort tot de normale bedrijfsarbeid van de onderneming van de werkgever. Dat betreft echter slechts een van de in aanmerking te nemen omstandigheden. Er moet holistisch worden gekeken naar alle omstandigheden van het geval. Van belang kunnen onder meer zijn:

  • de aard en duur van de werkzaamheden;
  • de wijze waarop de werkzaamheden en de werktijden worden bepaald;
  • de inbedding van het werk en degene die de werkzaamheden verricht in de organisatie en de bedrijfsvoering van degene voor wie de werkzaamheden worden verricht;
  • het al dan niet bestaan van een verplichting het werk persoonlijk uit te voeren;
  • de wijze waarop de contractuele regeling van de verhouding van partijen tot stand is gekomen;
  • de wijze waarop de beloning wordt bepaald en waarop deze wordt uitgekeerd;
  • de hoogte van deze beloningen;
  • de vraag of degene die de werkzaamheden verricht daarbij commercieel risico loopt;
  • de vraag of degene die de werkzaamheden verricht zich in het economisch verkeer als ondernemer gedraagt of kan gedragen (extern ondernemerschap).

De Hoge Raad heeft in bovengenoemd Deliveroo-arrest geen rangorde aangebracht tussen de diverse gezichtspunten. Inmiddels heeft de Hoge Raad geantwoord op prejudiciële vragen die waren gesteld door het gerechtshof Amsterdam.  In reactie daarop oordeelde de Hoge Raad dat niet één aspect bepalend is. Zelfs als iemand zich vrijelijk mag laten vervangen door een ander, wat duidt op zelfstandigheid, kan het, vanwege alle andere aspecten, nog steeds een arbeidsovereenkomst zijn.

Dit houdt in de praktijk dus in dat hetzelfde werk, voor dezelfde opdrachtgever, voor iemand met ‘ondernemerschap’ géén arbeidsovereenkomst is, en voor iemand zonder ‘ondernemerschap’ wél.
Het begrip ‘ondernemerschap’ ziet op de algemene (ondernemers)situatie van de werkende, en kan dus ook betrekking hebben op omstandigheden buiten de specifieke verhouding tussen de werkende en zijn opdrachtgever.

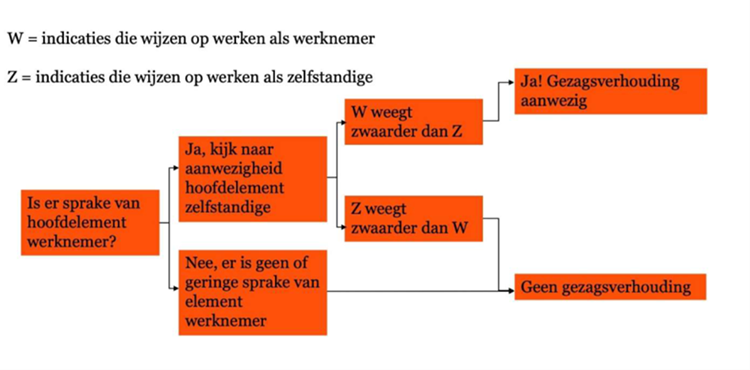
WZ-toets 

Het wetsvoorstel ‘Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden’ is in juli 2025 bij de Tweede Kamer ingediend. Deze wet beoogt de schijnzelfstandigheid op te lossen. Schijnzelfstandigheid ontstaat met name vanwege onduidelijkheid over de invulling van het gezagscriterium. Het wetsvoorstel streeft naar een verduidelijking van dit gezagscriterium in artikel 7:610 BW.

Er wordt gesproken over een WZ-toets, waarbij W staat voor werknemer en Z voor zelfstandige.

Om te kunnen spreken over een werknemer kan gekeken worden naar de volgende indicatoren:

  • De werkgevende is bevoegd om aanwijzingen en instructies te geven over de wijze waarop de werkende de werkzaamheden moet uitvoeren en de werkende moet deze ook opvolgen.
  • De werkgevende heeft de mogelijkheid om de werkzaamheden van de werkende te controleren en is bevoegd om op basis daarvan in te grijpen.  
  • De werkzaamheden worden verricht binnen het organisatorisch kader van de organisatie van de werkgevende. 
  • De werkzaamheden hebben een structureel karakter binnen de organisatie. 
  • Werkzaamheden worden zij-aan-zij verricht met werknemers die soortgelijke werkzaamheden verrichten.

Indicatoren die wijzen op werken als zelfstandige binnen de arbeidsrelatie:

  • De financiële risico’s en resultaten van de werkzaamheden liggen bij de werkende. 
  • De werkende zorgt voor een herkenbare en zelfstandige uitvoering van de werkzaamheden.
  • De werkende is in het bezit van een specifieke opleiding, werkervaring, kennis of vaardigheden, die in de organisatie van de werkgevende niet structureel aanwezig is. 
  • Er is sprake van een korte duur van de opdracht en/of een beperkt aantal uren per week. 
  • Kenmerken die wijzen op ondernemerschap van de werkende (buiten de arbeidsrelatie gelegen) voor soortgelijke werkzaamheden (extern ondernemerschap).

Advieswijzer Aandachtspunten werken met zelfstandigen

Ook wordt in het wetsvoorstel VBAR  in een nieuw in te voeren wetsartikel voorgesteld dat er op basis van een bepaald uurloon vastgesteld kan worden of er wel of geen sprake is van een arbeidsovereenkomst. Wanneer een werkende minder dan € 36 – bedrag wordt periodiek geïndexeerd – verdient, is het vermoeden dat er sprake is van een arbeidsovereenkomst. Het rechtsvermoeden kan worden ingeroepen door de werkende (of diens vertegenwoordiger). Het gaat hierbij om een weerlegbaar rechtsvermoeden. Dit betekent dat er niet automatisch een arbeidsovereenkomst ontstaat, maar de werkende kan zich in geval van een tarief onder de norm wel op het rechtsvermoeden van arbeidsovereenkomst beroepen en gemakkelijker een arbeidsovereenkomst opeisen (bij de eigen werkgever en desnoods via de civiele rechter). Het is dan aan de werkgever om dat rechtsvermoeden te ontkrachten.

Schijnzelfstandigheid en de handhaving hierop

Een schijnzelfstandige is iemand die door zichzelf en zijn opdrachtgever als zzp’er wordt aangemerkt, terwijl deze persoon in werkelijkheid werknemer is.

Vanaf 1 mei 2016 geldt de Wet deregulering beoordeling arbeidsrelaties (Wet DBA). In verband met politieke druk, voortkomend uit in de praktijk bestaande onzekerheid over de toepassing van deze wet, is de handhaving op schijnzelfstandigheid door de Belastingdienst opgeschort tot het moment waarop bepaalde knelpunten zijn opgelost. De opschorting duurde tot 1 januari 2025.

Kwaadwillenden

Vanaf 2025 is wel sprake van een zogenaamd handhavingsmoratorium. Dit houdt in dat de Belastingdienst aanwijzingen geeft als er volgens hen sprake is van een arbeidsovereenkomst, maar alleen naheft in uitzonderlijke gevallen van kwaadwillendheid.

De Belastingdienst had al de mogelijkheid kwaadwillenden te beboeten. Van kwaadwillendheid is sprake als de opdrachtgever of opdrachtnemer opzettelijk een situatie van evidente schijnzelfstandigheid laat ontstaan of voortbestaan, omdat hij weet – of had kunnen weten – dat er feitelijk sprake is van een dienstbetrekking (en daarmee een oneigenlijk financieel voordeel behaalt en/of het speelveld op een oneerlijke manier aantast). De Belastingdienst handhaaft in alle gevallen van kwaadwillendheid.

De Belastingdienst kan handhaven bij kwaadwillenden als hij de volgende drie criteria alle drie kan bewijzen:

  1. Er is sprake van een (fictieve) dienstbetrekking.
  2. Er is sprake van evidente schijnzelfstandigheid.
  3. Er is sprake van opzettelijke schijnzelfstandigheid.

De Belastingdienst legt dus niet meteen een correctieverplichting op, maar de opdrachtgever moet wel de aanwijzingen opvolgen door ofwel de afspraken met de zzp’er zodanig aan te passen dat er geen sprake meer is van een arbeidsovereenkomst, ofwel door de werkzaamheden van de zzp’er als dienstbetrekking te laten verwerken in de loonaangifte. Hiervoor krijgt de opdrachtgever meestal drie maanden de tijd. Worden de aanwijzingen niet of niet voldoende opgevolgd, dan volgt een correctieverplichting en boete vanaf het moment van het geven van de aanwijzing.

Overgangsregeling handhavingsmoratorium

Het kabinet heeft begin september 2024 aangekondigd dat er een overgangsregeling komt: een jaar waarin werkgevers en werkenden nog geen vergrijpboete krijgen als zij kunnen bewijzen dat zij stappen zetten tegen schijnzelfstandigheid. Het kabinet heeft dit besluit genomen, omdat vanuit de markt is gevraagd om duidelijkheid over het opheffen van het handhavingsmoratorium, zodat men zich hierop kan voorbereiden.

Naheffingen

In de praktijk betekent het opheffen van het handhavingsmoratorium dat de Belastingdienst tijdens controles naheffingen kan opleggen als er binnen bedrijven en organisaties sprake is van schijnzelfstandigheid. Wanneer een bedrijf of organisatie niet aan de regels voldoet, kan een naheffing tot maximaal vijf jaar terug worden opgelegd.

Toelichting

De Belastingdienst had een toelichting uitgebracht waarbij werd aangegeven hoe de beoordeling van de arbeidsrelatie zal plaatsvinden. Het Handhavingsplan arbeidsrelaties 2025 beschreef de wijze waarop de Belastingdienst in 2025 is gaan handhaven.

Bedrijfsbezoek

De Belastingdienst is per 2025 in principe gestart met bedrijfsbezoeken, waarbij met de opdrachtgever een gesprek gevoerd werd over de inhuur van zelfstandigen en extern personeel. Waar nodig werd de opdrachtgever gewezen op aandacht voor de kwalificatie van de arbeidsrelaties en mogelijke risico’s op schijnzelfstandigheid.

Boekenonderzoek

De Belastingdienst kan overigens (alsnog) ook voor een boekenonderzoek kiezen, bijvoorbeeld als de inschatting is dat er grote risico’s zijn of als de opdrachtgever werkt of blijft werken met schijnzelfstandigen. De Belastingdienst kan bij zo’n boekenonderzoek in alle gevallen weer correctieverplichtingen en naheffingsaanslagen opleggen.

Let op! De Belastingdienst kan daarbij alleen met terugwerkende kracht tot 1 januari 2025 corrigeren, tenzij sprake is van kwaadwillendheid.

Handhaving vanaf 2026

Met ingang van 1 januari 2026 zou het handhavingsmoratorium arbeidsrelaties en ook de zachte landing volledig opgeheven worden. Het kabinet heeft eind 2025 echter toch gekozen voor een gedeeltelijke verlenging van de zachte landing. Een volledige verlenging vond het kabinet ongewenst.

De gedeeltelijke verlenging betekent dat de Belastingdienst ook in 2026 in principe start met een bedrijfsbezoek in plaats van meteen met een belastingcontrole. De ondernemer krijgt daarna in principe de mogelijkheid om zijn bedrijfsvoering te verbeteren.

Let op! Het starten met een bedrijfsbezoek betekent niet dat de Belastingdienst niet alsnog een belastingcontrole kan starten na het bedrijfsbezoek. Die mogelijkheid had de Belastingdienst in 2025 al en dat blijft zo in 2026.

De Belastingdienst kan in 2026 – evenals in 2025 – wel naheffingen opleggen. Als sprake is van (evidente) schijnzelfstandigheid heeft de Belastingdienst dus de mogelijkheid om te handelen. 

Waar in 2025 nog geen vergrijpboetes opgelegd konden worden, kan dat vanaf 2026 wel. De verlenging van de zachte landing geldt dus niet voor vergrijpboetes. De Belastingdienst kan een vergrijpboete opleggen als sprake is van (voorwaardelijke) opzet of grove schuld. Het kabinet vindt het onwenselijk om (voorwaardelijke) opzet of grove schuld nog langer onbestraft te laten en wil de zachte landing op dit punt daarom niet verlengen.

Let op! De Belastingdienst kan in 2026 ook weer kiezen of ze een belastingcontrole doet over een kalenderjaar of over een recent aangiftetijdvak.

De verlenging van de zachte landing geldt nog wel voor verzuimboetes. De Belastingdienst legt dus in 2026 nog geen verzuimboetes op.

Let op! De verlenging van de zachte landing geldt alleen in 2026. Vanaf 2027 zal de Belastingdienst dus niet meer starten met een bedrijfsbezoek en ook verzuimboetes opleggen.

Geen goedkeuring meer modelovereenkomsten

Ook is aangegeven dat de Belastingdienst geen modelovereenkomsten meer gaat goedkeuren, omdat modelovereenkomsten geen zekerheid vooraf kunnen geven over het werken buiten dienstverband. Dit hangt namelijk af van hoe er in de praktijk wordt gewerkt, niet van wat er in een contract staat. Alle lopende goedgekeurde modelovereenkomsten zijn wel automatisch tot eind 2029 verlengd. De Belastingdienst kan een modelovereenkomst echter intrekken als deze niet meer voldoet aan wet- en regelgeving en jurisprudentie of als blijkt dat niet volgens de voorwaarden van de modelovereenkomst gewerkt wordt of kan worden.

Verzoek beoordeling en checklist

De Belastingdienst heeft het formulier Verzoek vooroverleg beoordeling arbeidsrelatie gepubliceerd. U kunt dit formulier gebruiken als u wilt dat de Belastingdienst een arbeidsrelatie beoordeelt. Gebruik daarbij ook de Checklist vooroverleg beoordeling arbeidsrelatie. In deze checklist vindt u welke informatie u minimaal moet vermelden in uw verzoek.

Risico’s opdrachtgever

Als achteraf sprake blijkt te zijn van een arbeidsovereenkomst, dan loopt de opdrachtgever het risico van het betalen van (achterstallige loonbelasting), verlof, vakantietoeslag, premies werknemersverzekeringen en het werkgeversdeel in de pensioenpremie. Daarnaast kan een boete worden opgelegd met een terugwerkende kracht van vijf jaar.

Risico’s zzp’er

Niet alleen de opdrachtgever loopt een risico als achteraf de situatie anders blijkt te zijn. Ook zijn er risico’s voor de zzp’er. Denk aan een controle door de Belastingdienst van zijn aangifte inkomstenbelasting. Als de Belastingdienst hem niet aanmerkt als zzp’er, zal hij de aangifte corrigeren. Dit heeft als gevolg dat de aangegeven winst als loon wordt aangemerkt, waardoor bijvoorbeeld de zelfstandigenaftrek en de mkb-winstvrijstelling vervallen.

Uit te voeren acties

Het is van belang al alert te zijn op het werken met zzp’ers. Daarvoor moet u de gemaakte afspraken en alle feiten en omstandigheden in kaart brengen, om vervolgens op basis van de aandachtspunten uit het Deliveroo-arrest te beoordelen of sprake is van een arbeidsovereenkomst.

Tip! Als dat het geval is, dan is het van belang te kijken of de afspraken en de werkwijze zodanig kunnen worden aangepast dat er geen sprake van een arbeidsovereenkomst meer is. Dan kan het handig zijn gebruik te maken van modelovereenkomsten die zijn beoordeeld door de Belastingdienst.

Tip! Bekijk of het mogelijk is om als opdrachtgever de zzp’er een dienstverband aan te bieden indien u dit beiden een wenselijke situatie lijkt.

Disclaimer
Hoewel bij de samenstelling van deze Advieswijzer de uiterste zorg is nagestreefd, wordt geen aansprakelijkheid aanvaard voor onvolledigheden of onjuistheden. Vanwege het brede en algemene karakter van de Advieswijzer, is deze niet bedoeld om alle informatie te verschaffen die noodzakelijk is voor het nemen van financiële beslissingen.